

Hiinast kaupa ostes pakub müüja sageli lisaks kaubale ka omapoolset transporditeenust Eestisse. Tegemist on Hiina ja teiste Aasia riikide müüjate seas levinud praktikaga, mille eesmärk on muuta ostuprotsess ostja jaoks lihtsamaks. Sageli ei tule ostjad selle peale, et tulenevalt tarneklauslist katab Hiina müüja pakutud veohind vaid osa transpordi kogukulust ning kauba saabumisel võib neile tulla ootamatult suur lisaarve. Kui rahvusvaheline transport pole ostja igapäevane töö, on täiesti mõistetav, et ta ei oska selliseid lisakulusid ette näha.
Müüja pakutud transport ei tähenda pettust ega seda, et müüja tegutseks pahatahtlikult. Probleemi võti peitub tarneklauslis (Incoterms), mis määrab, millised transpordikulud ja kohustused jäävad müüja ning millised ostja kanda. Kui ostja tarneklauslitega igapäevaselt kokku ei puutu, võib ta ekslikult arvata, et CIF Tallinn tähendab kõiki transpordikulusid sisaldavat hinda, sest sihtkohaks on märgitud Tallinn. Tegelikult see nii ei ole. Ostjale võib tulla üllatusena, miks võtab temaga ühendust tundmatu Leedu või Läti logistikafirma, kes nõuab kauba kättesaamiseks täiendava arve tasumist, kuigi transpordi lõppsihtkohaks on märgitud Tallinn.
Selgitame, miks soovitame Hiinast suuremate kaubakoguste (alates 0,5 m³) ostmisel eelistada CIF- ja DDP-tarneklauslite asemel FOB- või EXW-tarneklauslit. Artiklis toodud konkreetsed näited puudutavad osakonteinervedusid (LCL), kuid kirjeldatud riskid võivad esineda ka raudteetranspordi, täiskonteinervedude (FCL) ja lennutranspordi korral, kuigi nende transpordikorraldus ja lisakulude struktuur on erinevad.
Miks võib Hiina müüja pakutud transport osutuda oluliselt kallimaks?
Probleemi tuum peitub tarneklauslis. Tarneklausel (Incoterms) määrab, millised transpordiga seotud kulud ja kohustused jäävad müüja ning millised ostja kanda. Hiina müüjad pakuvad Eesti ostjatele kauba transporti sageli CIF-tarneklausliga, märkides pakkumisele või proformaarvele (Proforma Invoice) „CIF Tallinn“. Ostjale võib jääda mulje, et CIF Tallinn tähendab kõiki transpordikulusid sisaldavat hinda, sest sihtkohaks on märgitud Tallinn. Tegelikkuses ei sisalda CIF Tallinn kõiki kauba Eestisse toimetamisega seotud kulusid ning kauba saabumisel Euroopasse esitatakse ostjale täiendav arve.
CIF-tarneklausli korral korraldab Hiina müüja mereveo kokkulepitud sihtsadamasse. Sihtsadama kohalikud kulud ja kauba edasine transport jäävad ostja kanda. Need lisakulud tulevad ostjale ebameeldiva üllatusena. Meie poole pöörduvad aeg-ajalt abi saamiseks Eesti ettevõtted, kes on tellinud Hiinast kauba koos müüja pakutud transpordiga, kuid saanud kauba Euroopasse saabumisel ootamatult suure lisaarve. Eriti sageli puudutavad sellised juhtumid osakonteinervedu ehk LCL-transporti.
Lisaks on meie poole oma murega pöördunud ostjatel sageli tekkinud küsimus, miks ei saabu CIF Tallinn tingimustel tellitud kaup meritsi Muuga sadamasse. Põhjus on selles, et Eestisse saabuvate LCL-vedude puhul lõpeb mereveo osa sageli hoopis Klaipėda sadamas Leedus, harvem Riia sadamas Lätis.
Selgitame siinkohal, kuidas selline transport tegelikult toimub ja millest tekivad ostjale lisakulud.
CIF-tarneklausliga korraldatud veo puhul võtab konteineri sihtsadamas vastu Hiina müüja transpordipartneri kohalik agent ehk logistikaettevõte, kes korraldab konteineri mahalaadimise, erinevate ostjate kaupade eraldamise ja edasise transpordi. Meieni jõudnud klientide kogemuse põhjal saabuvad sellised LCL-saadetised Eestisse enamasti Klaipėda sadama kaudu Leedus, harvem Riia sadama kaudu Lätis. Eesti ostja ei ole kohalikku agenti ise valinud ega pruugi isegi teada.
Seejärel korraldab sama agent kauba maismaatranspordi Leedust või Lätist Eestisse, tavaliselt Maardus asuvasse tollilattu. Kuna kaup ei ole veel Euroopa Liidus tollivormistust läbinud, toimub vedu üldjuhul T1-transiidiprotseduuri alusel. Seda ka juhul, kui mereveo saatelehel (Bill of Lading) on sihtkohaks märgitud Tallinn.
Kõik need toimingud tähendavad eraldi kulusid, mis CIF-tarneklausli korral jäävad ostja kanda, sõltumata sellest, et müüja pakkumisele oli märgitud „CIF Tallinn“. Nende kulude hulka võivad kuuluda:
- Konteineri käitlemine sadamas (THC – Terminal Handling Charges).
- Konteineri transport sadamast tolliterminali.
- Konteineri avamine ja tühjakslaadimine.
- Erinevate ostjate kaupade eraldamine ja käitlemine.
- Kauba ladustamine tolliterminalis.
- T1-transiididokumendi vormistamine.
- Muude transpordi- ja tollidokumentide vormistamine.
- Kauba transport Leedust või Lätist Eestisse.
- Administratiiv-, käsitlus- ja kauba väljastustasud.
Probleem on selles, et ostja saab nendest lisakuludest sageli teada alles siis, kui kaup on juba teel või Euroopasse saabunud. Selleks hetkeks ei ole tal enam võimalik transpordikorraldust muuta ega teenusepakkujat vahetada ning ta on sisuliselt sundseisus.
Meieni jõudnud klientide kogemused näitavad, et selline olukord võimaldab kohalikul agendil küsida teenuste eest tavapärasest oluliselt kõrgemaid tasusid. Nii võib algselt soodsana tundunud transpordi kogukulu kasvada esialgse veohinnaga võrreldes mitmekordseks.
Reaalelulised näited: kui palju võib Hiina müüja pakutud CIF-transpordile lisanduda?
Allpool toome kaks reaalelulist näidet Eesti importijate kogemustest. Mõlemal juhul pöördus ostja meie poole pärast seda, kui Hiina müüja pakutud CIF-transpordile olid lisandunud ootamatult suured kohalikud kulud. Kliendid jagasid meiega nii Hiina müüja esialgset pakkumist kui ka Leedu logistikafirma hilisemat arvet. Allpool on näha klientidele reaalselt esitatud arvete kuvatõmmised koos originaalsummadega.
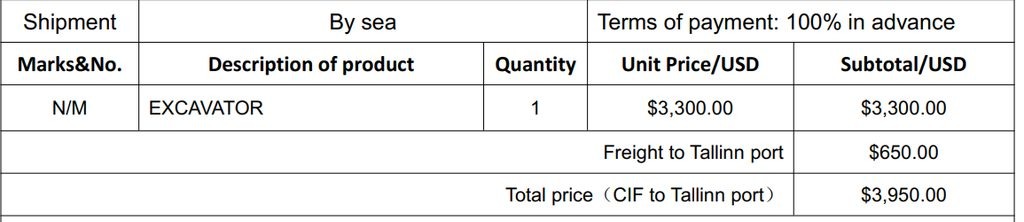
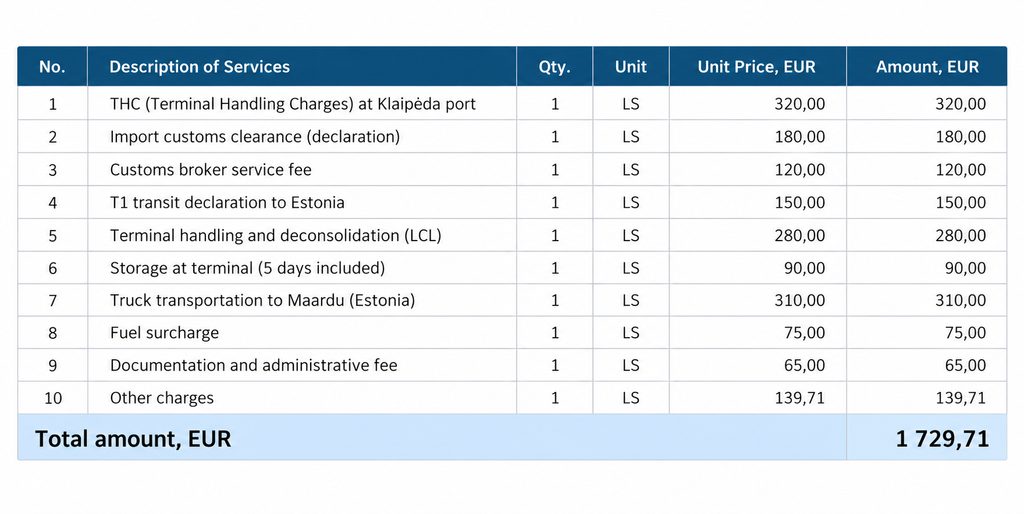
Näide 1. Hiina müüja veohind 650 USD, hilisem lisaarve 1729,71 EUR
Klient tellis Hiinast ühe ekskavaatori, mille pakendi kogukubatuur oli 6,12 m³ ja brutokaal 1285 kg. Kauba merevedu Tallinnasse maksis 650 USD. Transpordikulu oli kaubaarvel eraldi välja toodud ning tarneklausliks oli märgitud CIF Tallinn.
Kui kaup oli juba Euroopasse saabunud, võttis ostjaga ühendust Leedu logistikafirma, kes esitas kauba käitlemise, vormistamise ja Eestisse toimetamise eest lisaarve summas 1729,71 EUR. Ostja sai nendest kuludest teada alles veo lõppjärgus, kui transpordikorraldust enam sisuliselt muuta ei saanud. Kokkuvõttes kujunes transpordi kogukuluks ligikaudu 2280 EUR, mis oli üle kolme korra rohkem, kui klient esialgu arvestas.
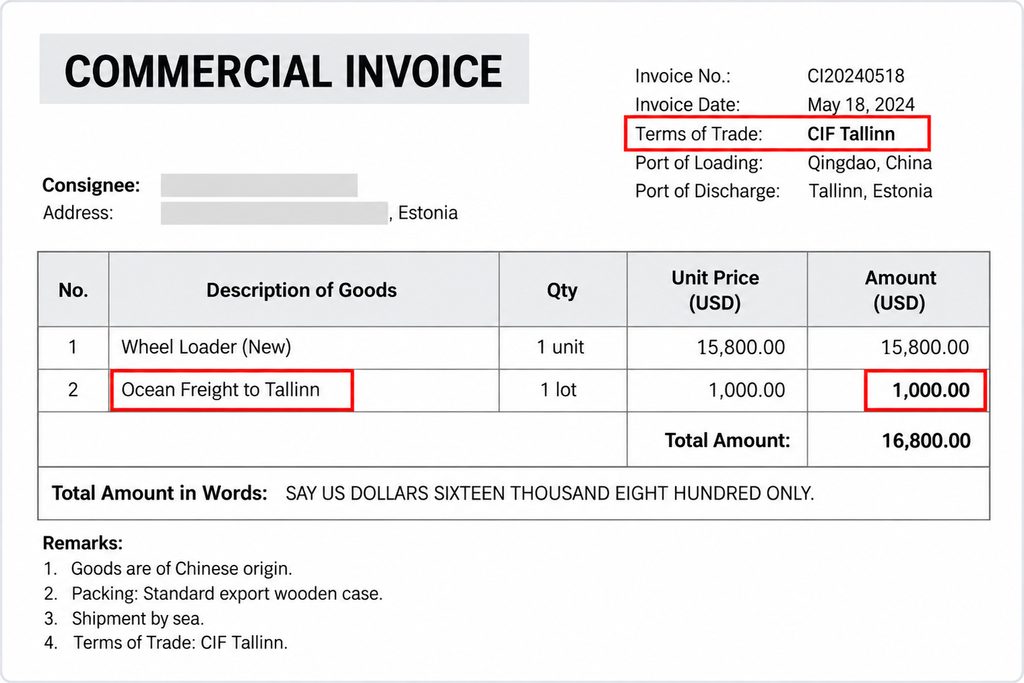
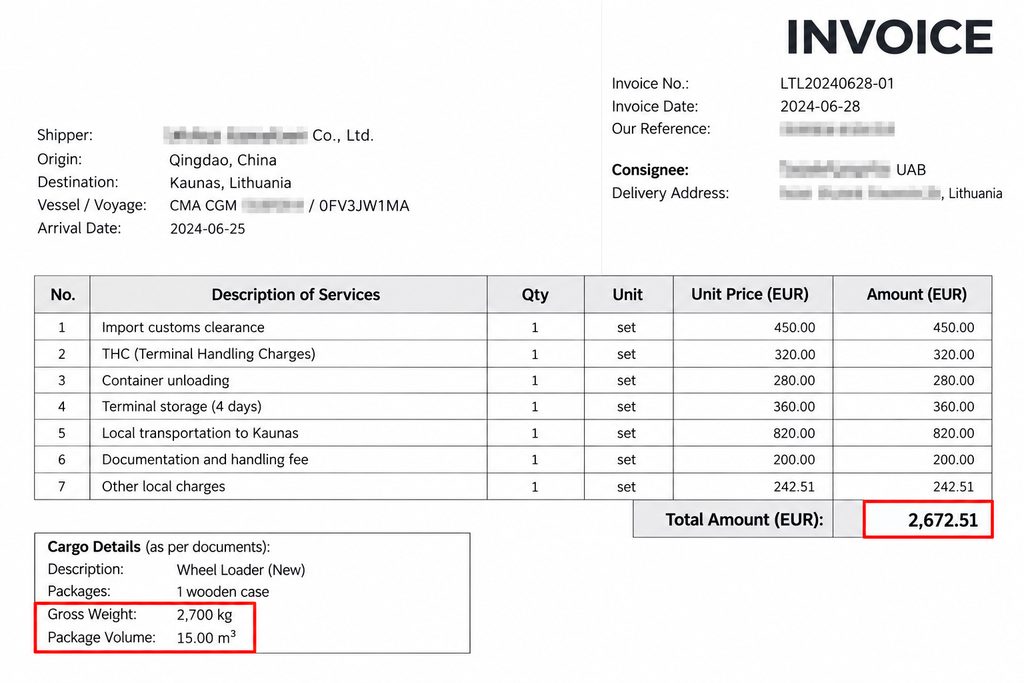
Näide 2. Hiina müüja veohind 1000 USD, hilisem lisaarve 2672,51 EUR
Klient tellis Hiinast laaduri, mille pakendi kogukubatuur oli 15 m³ ja brutokaal 2700 kg. Kauba merevedu Tallinnasse maksis 1000 USD. Transpordikulu oli kaubaarvel eraldi välja toodud ning tarneklausliks oli märgitud CIF Tallinn.
Kui kaup oli juba Euroopasse saabunud, võttis ostjaga ühendust Leedu logistikafirma, kes esitas transpordiga seotud kohalike teenuste eest lisaarve summas 2672,51 EUR. Ostja sai nendest kuludest teada alles veo lõppjärgus, kui transpordikorraldust enam sisuliselt muuta ei saanud. Kokkuvõttes kujunes transpordi kogukuluks ligikaudu 3530 EUR, mis oli üle kolme korra rohkem, kui klient esialgu arvestas.
DDP-tarneklausel – millised riskid kaasnevad tollivormistusega?
Lisaks CIF-tarneklauslile pakuvad Hiina müüjad Eesti ostjatele üha sagedamini omapoolset transporti ka DDP-tarneklausliga (Delivered Duty Paid). See on trend, mida oleme viimastel aastatel järjest rohkem märganud. Hiina müüjad püüavad muuta kauba ostmise Eesti kliendi jaoks võimalikult mugavaks, pakkudes võtmed kätte lahendust, mis hõlmab transporti Hiinast Eestisse koos tollivormistuse ja kõigi impordimaksude tasumisega.
Esmapilgul tundub see väga mugav lahendus. DDP tähendab, et müüja vastutab kauba transpordi, tollivormistuse, kõigi sellega seotud tolli- ja impordimaksude tasumise ning kauba kokkulepitud sihtkohta toimetamise eest.
Probleemid võivad aga tekkida just seoses tollivormistusega. Hiina müüja ei pruugi tunda Eesti ega Euroopa Liidu tollinõudeid piisavalt hästi. Eriti oluline on kauba õige TARIC-koodi määramine, sest sellest sõltuvad tollimaksumäärad, võimalikud täiendavad tollimaksud ja muud impordinõuded. Hiina müüja kasutatud HS-kood ei pruugi vastata Euroopa Liidus kasutatavale 10-kohalisele TARIC-koodile.
Meie poole on pöördunud ettevõtteid, kellel on Hiina müüja pakutud DDP-transpordiga tekkinud probleeme seoses tollivormistusega. Nende juhtumite puhul on küsimusi tekitanud tollivormistusel kasutatud kaubakood, deklareeritud kaubaväärtus või puudulik dokumentatsioon. Hiinast kaupade importimisel võivad vale kaubakoodi või puuduliku tollivormistuse tõttu tekkida järgmised probleemid:
- Vale tollimaksumäära rakendamine.
- Dumpinguvastaste tollimaksude arvestamata jätmine.
- Kauba impordipiirangute või erinõuete eiramine.
- Nõutavate dokumentide puudumine.
- Hilisemad täiendavad maksunõuded või tollikontroll.
DDP-tarneklausel ei vabasta Eesti ostjat automaatselt tolliga seotud kohustustest ja vastutusest, sest kaubaarvel (Commercial Invoice) ning mereveo saatelehel (Bill of Lading) on kauba ostjaks või saajaks märgitud Eesti ettevõte. See võib tekitada olukorra, kus Eesti ettevõte kaasatakse tollivormistusse importijana, kuigi DDP-tingimuste kohaselt pidi tollivormistuse korraldama müüja. Kui Eesti ettevõte on tollideklaratsioonil märgitud importijaks, võivad vale kaubakood, ebaõige kaubaväärtus või puudulikud dokumendid kaasa tuua täiendavaid maksunõudeid, mille tasumise kohustus võib jääda Eesti ettevõttele.
Soovitame Hiinast kaupa ostes kasutada FOB- või EXW-tarneklauslit
Valdav osa Eesti suurematest Hiinast kaupu importivatest ettevõtetest kasutab FOB- või EXW-tarneklauslit, sõltumata sellest, kas kaup liigub mere-, raudtee- või lennutranspordiga, osakonteinerina (LCL) või täiskonteinerina (FCL). Paljud neist ettevõtetest on aastate jooksul oma kooliraha ära maksnud ning saadud kogemuste põhjal otsustanud jääda FOB- või EXW-tarneklausli juurde.
FOB ning EXW tarneklauslid võimaldavad ostjal ise valida transpordi korraldaja ning tagada parima võimaliku transpordi koguhinna. Samuti annavad need parema ülevaate veokuludest ja tollivormistusest ning aitavad vältida ootamatuid lisakulusid veo lõppjärgus.
FOB-tarneklausel – meie praktikas kõige enam kasutatav tarneklausel. Hiina müüja korraldab kauba toimetamise kokkulepitud lähtesadamasse ja selle laadimise laevale. Edasise transpordi korraldab ostja enda valitud logistikapartner. FOB-tarneklausli suurim eelis on see, et saad ise valida logistikafirma, kes korraldab transpordi Hiinast Eestisse. Nii on Sul juba enne kauba teele saatmist võimalik saada ülevaade veo kogukuludest, sealhulgas sihtsadama kohalikest tasudest, kauba Eestisse toimetamisest ja tollivormistusest.
EXW-tarneklausel – Hiina müüja hind ei sisalda transpordikulusid ning kogu veo alates kauba pealevõtmisest müüja juures kuni Eestisse kohaletoimetamiseni korraldab ostja enda valitud logistikapartner. See annab Sulle kontrolli kogu transpordiahela ja sellega seotud kulude üle.

Käesolevas artiklis esitatud teave põhineb ETS Logisticsi praktilisel kogemusel ning on mõeldud üldiseks informatsiooniks. Artikkel ei kujuta endast ostu-müügitehingute, tarneklauslite, transpordikorralduse, tolli- ega maksualast õiguslikku või professionaalset nõustamist.